新冠疫情對全球造成了重大的衝擊,工研院產業科技國際策略發展所於去年6月舉行的研討會中提及,2020年台灣機械設備製造業產值約新台幣8571.25億元,較2019年9575.32億元減少10.5%。但工研院也預估,2021年台灣機械設備製造業產值可年增6.1%,面對後疫情新常態,推動數位轉型將是提升機械產業競爭力的重要關鍵。 這篇產業觀點重點在分析新冠疫情對台灣機械產業造成的影響,以及後疫情時代需要關注的產業發展挑戰及趨勢。並根據目前機械製造業所處的環境,推論出台灣機械產業可發展的策略。
全球主要機械產品應用產業概況
新冠疫情的爆發,造成全球各地供給端工廠停工以及供應鏈中斷,同時市場需求端的需求也減少,在雙邊市場都萎縮的情況下,全球主要機械產品生產受到了極大的影響。且由於機械製造業中,上游零件廠商的目標客戶為下游的工具機及相關設備產業為主。故我們可以從下游端,也就是全球主要機械產品應用的產業概況,來觀察新冠疫情對上游的影響究竟有多大。
- 根據拓墣TRi 產業研究院的調查,2020年汽車市場銷售量下滑至7800萬輛,年衰退13.8%。
- 而疫情導致全球航空客運市場需求銳減,而航班減少,也使用於客機維修的零組件需求減少。例如,美國波音公司 2020年第一季與第二季營收值,分別較2019年減少26%與25%。到7月底為止,有超過800架新機訂單被取消
- 根據 Gartner 諮詢公司2020年的分析顯示,全球行動運算裝置(個人電腦、平板、手機)2020年銷售量約18.66億台,較2019年減少13.6%。
從機械製造業下游端的三個主要應用產業 – 汽車、航空以及 3C 裝置產業的發展來看,可得知疫情爆發後處於上游的製造商受到的衝擊不容小覷。
台灣機械製造產業近年面臨的困境
困境一:新冠疫情使生產停擺以及國際政治情勢增加不確定性
2019年開始年美中貿易對抗持續,英國脫歐,中東地緣政治緊張等影響,不但機械業新接訂單遽減,更衝擊了國內工具機廠接單,並且造成全球供應鏈轉移等問題。且2020年新冠肺炎疫情使全球各地封城,造成工廠停工需求減少,也引發產業斷鍊危機。根據財政部資料統計,2020年1-11月工具機累計出口金額為19.48億美元,較2019年同期下滑30.8%。
困境二:來自中國市場的競爭
在智慧機械方面,目前中國大陸也正積極發展工具機自主化策略,2018年中國大陸工具機出口排名第四,已超越臺灣。另外,中國大陸也是全球最大工業機器人市場,我國中低階工具機將不斷被壓縮。
困境三:國際匯率以及他國自由貿易協定的影響
目前台灣機械產品的最大問題之在於高端機械受惠於日元對美元大幅貶值,已經在國際市場調降美元售價;而同質性最高的韓國機械貨品因有FTA之加持,壓制了台灣機械產品;又中國大陸低價機械產品搶市,台灣機械在國際市場正受到三面夾擊而困難重重。
機械產業發展趨勢
雖然疫情的爆發對機械產業造成上述眾多不利的影響,但另一方面,卻也為機械人與自動化的加速發展帶來一股新希望。以下為全球機械製造業的三大趨勢,跟上趨勢才能發掘更多機會點。
趨勢一:機器人成為市場長期需求
受惠於全球人口結構老化、勞動人口的減少以及中國和東南亞等新興國家勞動力成本的上升,機器人市場的商機龐大,且生產成本與售價可望降低。其應用範圍可拓展各種領域,目前全球已有相當多的生產線都愈來愈依賴工業機器人來進行加工或組裝的製程;隨著未來人工費用的提升,可想而知工業機器人的需求將會是長期需求。
趨勢二:利用智慧製造達到客製化、自動化與智慧化
目前市場需求最大是客製化、自動化與智慧化的工具機設備為主,展望未來,智慧製造將運用自動化生產、物聯網、智慧機器人、供應鏈互聯及大數據等;且當「自動化」與「機器人」整合,不單單只是兩個技術的應用,而是相輔相成且升級為「智」動化。
趨勢三:利用數位工具 打造工業 4.0
從近幾年的各大工廠的發展來看,目前許多設備皆開始導入智慧化功能,對 IoT 產業的需求也開始增加。但綜觀目前市場上的產品,大多僅僅提供檢測結果紀錄或警示的功能,還尚未具備預測的功能。在要求產能不間斷與維持產品精度的需求下,這樣的功能更顯得重要。因此隨著工業 4.0 智慧製造技術成熟的趨勢進化下,台灣工具機廠商也需加緊腳步,善用 AI 以及 5G 等工具,加速布局遠距加工、遠距監測、AI 生產排程、無人化工廠等的相關配套方案,以進一步實現未來工廠的可能性。
結論與建議
上述提及的機械製造業的困境以及趨勢,進一步形成了全球短鏈革命的情況。天下雜誌《製造全球化的逆襲:短鏈革命》一文中提及,「 過去30年,全球化主宰全球經濟,地球是平的,就像iPhone長長的供應鏈,哪裡便宜,就到哪裡採購、到哪裡生產。但供應鏈太長,讓許多品牌廠商吃盡苦頭,付出不少看不見的成本,最大生產據點的中國工資也節節上漲。其次,AI、物聯網等統稱工業4.0科技逐漸到位,能源價格又大幅下降,加上各國政府雙管齊下實施的優惠與懲罰政策,許多企業發現,整個算下來,靠近主要市場生產的總成本,竟和中國差不多,又可以和前端的研發與後端的消費者拉近距離。」 可想而知,面對全球消費者講求客製化以及快速到貨的特性來看,供應鏈拉太長,根本來不及反應市場需求,唯有在市場當地有工廠交期才能短,也才能做好售前售後服務。以下四點為欲達到短鏈生產模式重要的營運策略 :
- 布局工業4.0
- 擴大海外研發與產銷中心
- 提升客製化的能力
- 增加供應鏈與製造體系韌性
以上部分內容節錄整理自產業價值鏈資訊平台-電機機械產業鏈簡介以及機械工業出版的《台灣精密機械產業發展挑戰與展望》,若對機械製造業有興趣,歡迎點擊連結至查看原文。 編輯彙整// Robert Kung 宮睿駿 專欄總編// Antonin Chen 陳宥任
過去大家對於紡織業的印象都偏向「傳統產業」或是「夕陽產業」。但自1950年代起,台灣紡織工業歷經60餘年之發展與成長,業者不斷積極研發新產品及更新生產設備拓展國際市場,使得紡織工業成為臺灣產業結構中最完整之生產體系,台灣的紡織品更成為世界機能性紡織品消費市場主要原料供應來源之一,像是 Nike、Under Armour、Adidas等運動品牌大廠內的許多機能性產品、材質都是由台灣研發的!今天將和大家分享整個台灣紡織業的產業鏈、目前發展現況以及未來趨勢。
紡織產業鏈
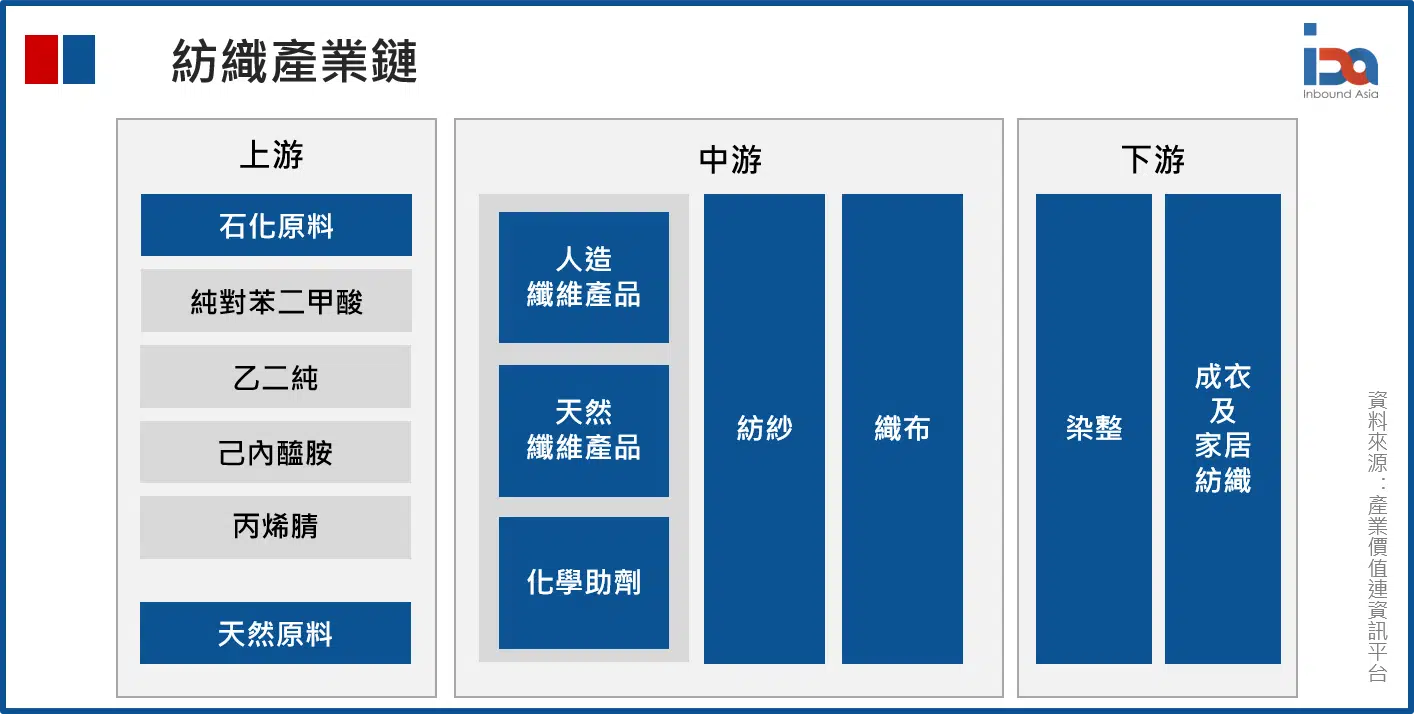
紡織業上游:石化原料、天然原料
紡織產業中最上游原物料分為石化原料和天然原料,因此國際原油價格的波動也會牽動紡織上游原物料價格的走勢,尼龍重要的石化原料己內醯胺(Caprolactam, CPL)與原油價格具高度連動性,而乙二醇(Ethylene Glycol, EG)、純對苯二甲酸(Pure Terephthalic Acid, PTA)也會隨著油價而調整,但除油價影響,下游聚酯類產品的需求多寡也會影響PTA與EG的價格。
紡織產業中游:天然纖維、人造纖維、紡紗及織布
中游的部分,台灣雖在天然纖維產量有限,但有完整的塑化供應鏈,因此在人造纖維的生產比例高達85%,在全球具領先地位。因台灣紡織業擁有最完整的生產體系,在去年Covid-19疫情爆發後,口罩國家隊的支援讓台灣防疫穩定而受到全球矚目。另外,在業者的努力轉型下,近年來已朝精緻化、差異化布局,逐漸走出新的道路。且受惠全球運動風潮興起,機能性紡織的重要性越來越高,臺灣廠商也獲得國際知名運動品牌青睞,成為全球知名服裝品牌的重要供應鏈之一。
紡織產業中下游:染整、成衣及居家織品
下游的部分包括染整及成衣。染整是紡織業中最耗能、耗水的一環,但同時也是提供產品差異化及附加價值非常重要的環節。隨著全球環保意識抬頭,近期來染整業著重於發展低碳或綠色商品,以達到節能減碳。 成衣及居家織品業為紡織業的最後一環,也是產業鏈中加工層次與附加價值最高者。目前台灣成衣業者大多專注在提升自家的設計能力並逐漸轉型,從以前的代工 OEM 模式,變成 ODM 甚至轉型成自創品牌 OBM,以行銷為主的經營模式。
台灣紡織業發展現況與重大事件分析
關鍵一:Covid-19疫情導致市場供需急速冷凍
根據經濟部工業局的資料顯示,2020年紡織業產值年減19.9%。影響產值下降的原因不外乎是受到Covid-19疫情的影響,根據全球紡織資訊網的報告顯示,疫情迅速擴張後對紡織產業的影響可分成兩波段,第一波(2020年2月至3月上旬)主要影響部分區域生產端;第二波(2020年2月至3月中旬以後)則轉為影響需求端,各國政府紛紛頒布封城、社交隔離等防疫措施,除了讓品牌服飾實體通路據點關門,更讓東奧、各大運動及國際賽事停擺,部分品牌甚至將2021春夏上市產品訂單全部取消,導致市場需求急速冷凍。下游服飾的砍單產生連鎖效應,直接影響導產業上中游的出貨量,其負面影響遍及全球紡織供應鏈。
關鍵二:RCEP 區域全面經濟夥伴關係協定簽署完成 台灣未能加入
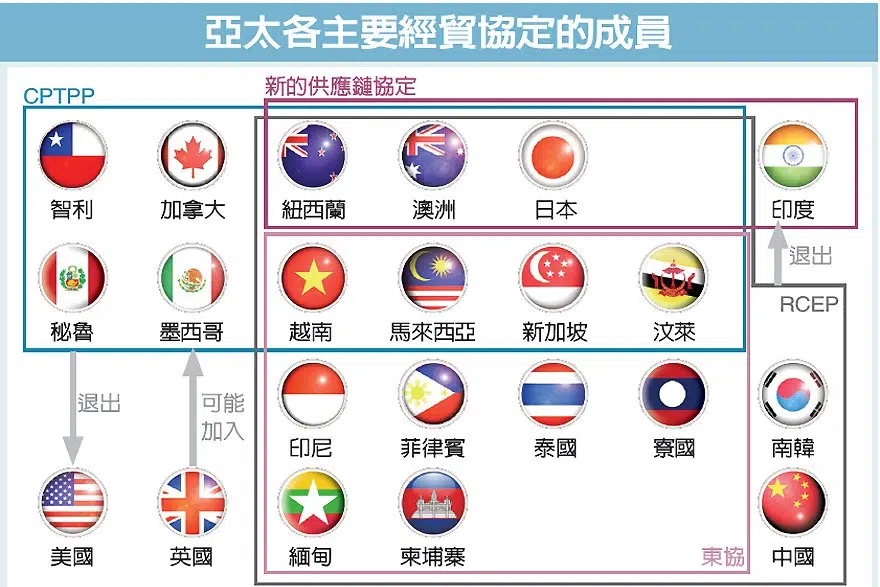
2020年11月15日在東南亞國協(ASEAN)高峰會上,15個亞太國家簽署了「區域全面經濟夥伴關係協定」(Regional Comprehensive Economic Partnership, RCEP)。其成員涵蓋東協10國、中國大陸,以及日、韓、澳、紐等5國,全球最大自由貿易區就此誕生,整體貿易關稅廢除比例超過9成,且涵蓋全球22億人口,占全球國內生產毛額(GDP)的三成。 雖然 RCEP 成員之區域整合於2000年初就陸續展開,但根據全球紡織資訊網的資料,我國紡織品於2019年輸銷15個 RCEP 會員,達58.6億美元,占我紡織品出口比重高達63.8%;且此次全球最大自由貿易的協定將拉近成員國間的經貿關係並影響整個產業鏈,因此未能加入 RCEP 對我國紡織業仍有一定衝擊。經營管理策略分析大師政治大學司徒達賢教授也曾在一場策略分析座談會中指出:「台灣紡織業者要避開低價競爭,就得運用提高效率、產品創新、經營創新等具有長久競爭優勢的方式來建立產業的優勢」。因此就目前情勢,我國紡織業者應持續提升產品差異化能力、深化與歐美品牌夥伴關係,以及積極開發新興市場商機,並進行策略性全球布局。
台灣紡織業未來展望及趨勢
隨著疫苗的開發,疫情對市場衝擊的不確定性下降,品牌客戶對消費市場也可望恢復信心。根據國際機構如HIS Markit、IMF的預測皆認為2021年全球經濟成長將達4 ~ 5%;且英國市場研究公司 Euromonitor 的估計,2021年全球服飾及鞋類市場規模為1兆6,301億美元,較2020年成長13.7%。如上述有提到的,面對後疫情時代,紡織業者應運用提高效率、產品創新、經營創新等方式,加速往高值化產品發展、擴展新領域、爭取新客戶進行策略布局。以下提供幾點紡織業的發展趨勢,協助各大紡織業者創造更多商機。
趨勢一:重新定義醫療及智慧服飾 朝時尚化、生活化發展
延續上述疫情的影響,醫用防護衣產業前景看好,且台灣在機能性紡織品方面相較它國擁有比較利益。結合上述兩點原因,建議善用消費者對健康管理的重視,刻劃類似「不把病毒帶回家」的生活情境並強調安全防護機能,引起消費者共鳴。另一方面,由於資訊科技與全球物聯網的迅速發展,造就智慧型穿戴服飾需求的成長。因此如何結合生物防護、電子業以及紡織業進行跨產業合作,將防疫服裝或是智慧服飾時尚化、重新定義此類服裝,將成為台灣紡織產業下一階段的重要課題。
趨勢二:永續發展意識抬頭 循環經濟成發展關鍵
自從對抗氣候暖化的重要公約「巴黎氣候協定」在 2016 年生效後,全球經濟重要供應鏈均搶搭「綠色經濟」趨勢。品牌首重「企業社會責任」,許多世界知名運動品牌都陸續發表綠色宣言,表示將使用更多可永續循環使用的材料。同時,消費者環保意識以及對永續發展的重視都逐漸增加,因此環保紡織品在未來仍將成為消費者選擇商品的重要考量之一。建議紡織業者應持續投入環保永續相關技術,包括易分解、易回用、與生質材料等。亦可以將永續議題融入品牌營運策略,達到永續行銷、綠色行銷的效果。
趨勢三:數位化時代來臨 善用數位工具打造全新購物體驗
近年來消費者的習慣改變,透過網路、行動購物日益增加,衝擊傳統通路品牌零售商。紡織廠除了可利用 D2C 的銷售模式讓品牌商更能展現品牌精神與價值定位,打造獨一無二的購物體驗,提供更即時、個人化、精準的服務與商品之外;全球紡織資訊網建議台灣紡織業應及時跟上「智慧製造及數位化」及連結數位平台的「新服務模式」腳步,善用智慧製造與製程數據化分析、AI機器學習等工具及應用打造新商業模式並提升購物體驗。一方面避免像是去年COVID-19疫情爆發時,各大廠商延單、砍單而無法及時應對的情況再次發生,同時也因應客戶訂單逐漸走向「大量客製化」的模式,利用數位工具來提升運營效率、節省成本。
趨勢四:紡織供應鏈去中國化、移轉東協腳步加速
紡織產業綜合研究所強調:「中美對抗形成長期趨勢,帶來強烈的未來不確定性,也讓品牌更謹慎檢視供應商財務、 營運管理、生產據點分散等體質,同時因應中國化更加積極要求我國纖維、紗線、織布等中、下游供應鏈擴大於越南等東協國家之生產布局。」業者應積極擴大供應鏈、強化反應能力、部署南向據點,以因應供應鏈區域化、短鏈化、垂直整合的現象,未來有能力整合供應鏈者,將成為客戶首要下單的供應商。
參考資料
經濟部工業局,2020,紡織產業概況 聚陽股份有限公司,2019,108年度年報 產業價值鏈資訊平台,紡織產業鏈簡介 紡織產業綜合研究所 陳冠宇,2020年第四季及全年我國紡織產業回顧與展望 大和有話說 蕭佑和,2016,運動風、快時尚來襲!淺談台灣紡織業今昔 編輯彙整// Robert Kung 宮睿駿 專欄總編// Antonin Chen 陳宥任